24°
Tempo nublado
Sete Lagoas, MG
Tempo nublado
Sete Lagoas, MG

A alta inadimplência nessa modalidade de crédito, que já atingiu a casa dos 4,5%, tem feito com que os bancos assumam uma postura mais ofensiva diante dos devedores. Recentes decisões da Justiça têm dado às instituições financeiras o direito de retomar o carro com o financiamento em atraso mesmo em situações na qual ele está praticamente quitado.
Neste ano, o Superior Tribunal de Justiça (STJ) determinou a busca e apreensão de um automóvel que estava financiado em 48 parcelas e o proprietário atrasou o pagamento das últimas quatro.
O especialista em Direito do Consumidor Bruno Lewer diz que essa decisão está prevista em lei e vem se tornando mais comum com a crise.
Ele esclarece que os tribunais estão deixando de considerar o chamado adimplemento substancial.
“O adimplemento não está escrito na lei e vem do princípio da boa-fé objetiva. Isso está no Código Civil, artigo 422, um dos mais importantes do Direito, pois prega uma atuação ética. Quando o devedor cumpre substancialmente a obrigação assumida, ele passa a ter direito a estabilização da relação”, explica Lewer.
O especialista acredita que dois pontos foram decisivos para a mudança de postura do Judiciário. O primeiro foi o aumento da inadimplência e, consequentemente, uma pressão dos bancos para a agilizar a cobrança. Segundo a Associação Nacional das Empresas Financeiras das Montadoras (Anef), a taxa de 4,5% de inadimplência para as pessoas físicas, considerando as operações de financiamento com atraso há mais de 90 dias, já representa um total de R$ 6,5 bilhões em dívidas apenas nos cinco primeiros meses deste ano.
O segundo ponto é a defesa feita por correntes dentro do Direito de que o adimplemento era incompatível com a alienação fiduciária, afinal, o bem é a garantia.
Parte mais fraca
Lewer discorda dessas decisões da Justiça. “A relação de consumo tem um vulnerável e o Código de Defesa do Consumidor é parcial. Ele prevê que a parte mais fraca pode ser favorecida”, diz. “A análise tem que ser caso a caso e mais rigorosa no caso do adimplemento, mas não quer dizer que ele não possa ser aplicado”, completa o especialista.
De acordo com Bruno Lewer, o consumidor, caso perceba que terá dificuldade em pagar o financiamento, deve procurar um advogado o quanto antes. Muitas vezes, há a cobrança de juros abusivos que podem ser questionados judicialmente. Mas as parcelas devem continuar sendo pagas regularmente. Ele ainda alerta que se o carro for apreendido, recuperá-lo será muito difícil.
“Hoje, se você não paga uma parcela, o banco pode mandar uma comunicação para a casa do consumidor. Assim que mandou a carta já pode ajuizar uma busca e apreensão por liminar, inclusive em plantão, e, se ela for concedida, o oficial já pode ir buscar o carro e o banco pode colocá-lo em leilão. Muitas vezes, para vender rápido, vende abaixo do mercado e ainda cobra diferença do consumidor”, diz.
‘Calote’ provoca aumento nos juros e restrição do crédito
A alta inadimplência nos financiamentos de veículos traz consequências para o mercado, já que impacta diretamente nos juros praticados pelas financeiras.
“O patamar de 4,5% de inadimplência é elevado. O pior momento foi quando chegou a praticamente 6%, um valor explosivo. Mas em 2014 e 2015, os bancos foram mais cautelosos para liberar o crédito”, diz o presidente da Anef, Gilson Carvalho.
O executivo explica que o efeito prático da inadimplência acontece por conta da queda da renda e do emprego, ou seja, o fator macroeconômico.
“Tudo isso que vivemos leva preocupação às pessoas. O brasileiro normalmente é um bom pagador e, quando ele vê um risco, ele pondera mais antes de comprar financiado”, diz Carvalho.
Outros dois fatores cruciais para o preço são o custo do banco e a taxa Selic. “A Selic é uma referência. Não necessariamente o efeito de queda desse indicador é direto, pois os financiamentos são de longo prazo”, afirma.

Reflexo
Hoje, de acordo com o presidente da Anef, os bancos estão mais cautelosos em liberar o financiamento e, normalmente, estão exigindo entre 20% e 25% do valor do automóvel como entrada.
“Quando eu financio um carro sem qualquer entrada, o risco para o banco aumenta muito. Ele tem uma desvalorização natural e passa a valer menos do que o financiamento”, explica Gilson Carvalho. Ainda segundo o executivo, aproximadamente 60% dos carros vendidos hoje são financiados. E os consumidores normalmente têm um valor para a entrada ou algum modelo para incluir na aquisição de um mais novo.
O especialista em Direito do Consumidor Bruno Lewer alerta que o consumidor tem que verificar todas as opções de crédito disponíveis para decidir qual a melhor que ele pode utilizar. “Às vezes, o crédito consignado pode ser uma opção boa, com juros menores que o do financiamento com a vantagem de o veículo já ficar em seu nome”, alerta, completando que a compra do carro implica em outros custos além, apenas, do valor da prestação. (F.B.)
 SETE LAGOAS Hemominas abre neste sábado em Sete Lagoas para doação de sangue; veja as novas regras
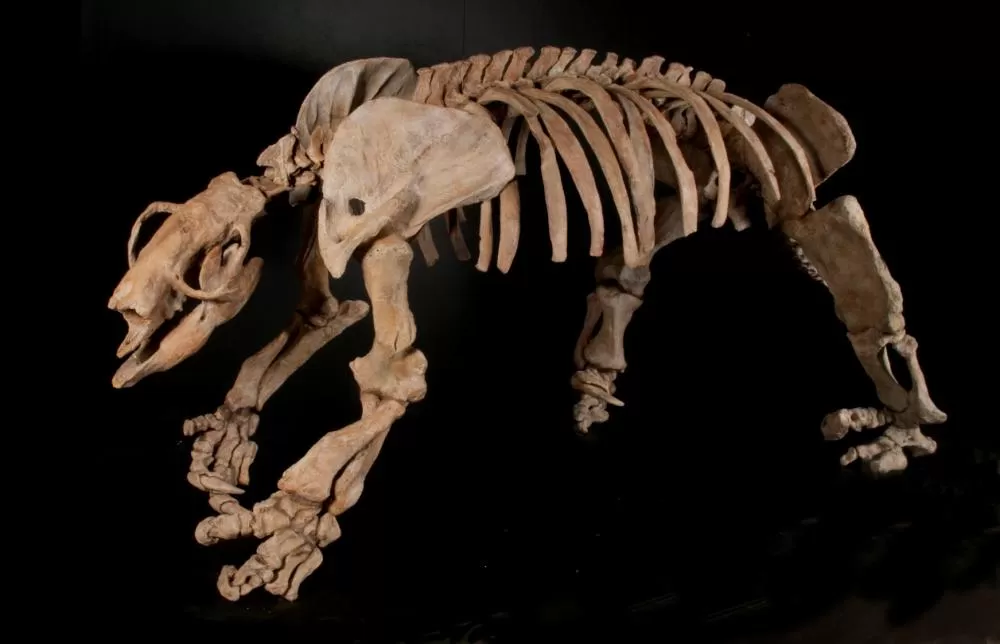 Sete Lagoas Fóssil de preguiça-gigante de 541 quilos tem origem investigada em Sete Lagoas
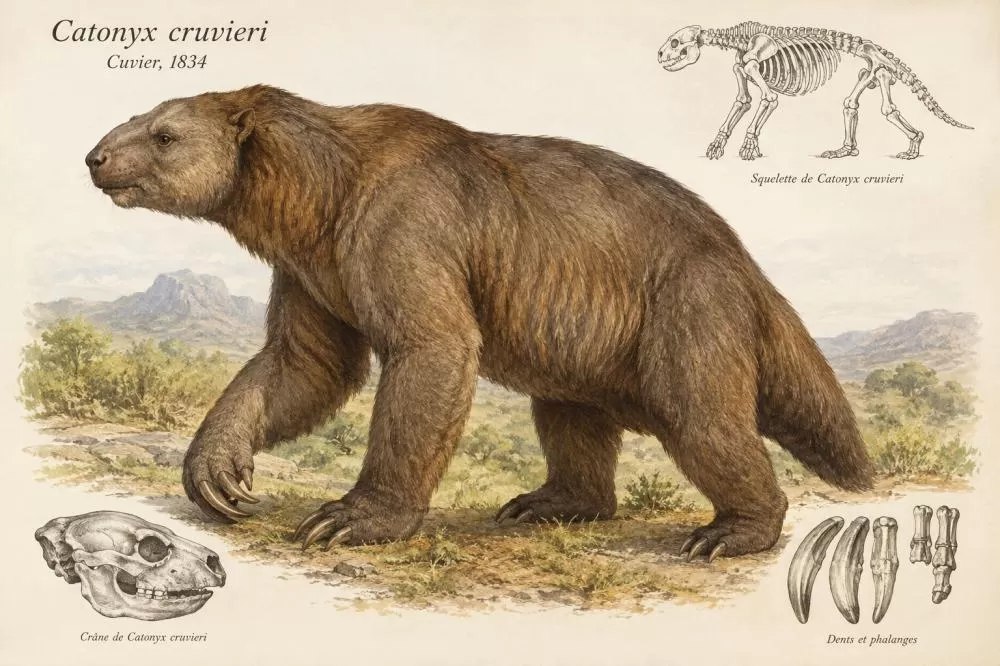 Sete Lagoas Fóssil de preguiça gigante de 541 quilos tem existência pesquisada em Sete Lagoas
 SETE LAGOAS Morre Duke, cão da ROCCA que fez história na cinoterapia com crianças da APAE em Sete Lagoas
 Sete Lagoas Livro-reportagem investiga o destino dos fósseis de Sete Lagoas que atravessaram o Atlântico
 Sete Lagoas Turismo mineiro ganha força com 245 novas experiências e aumento no faturamento
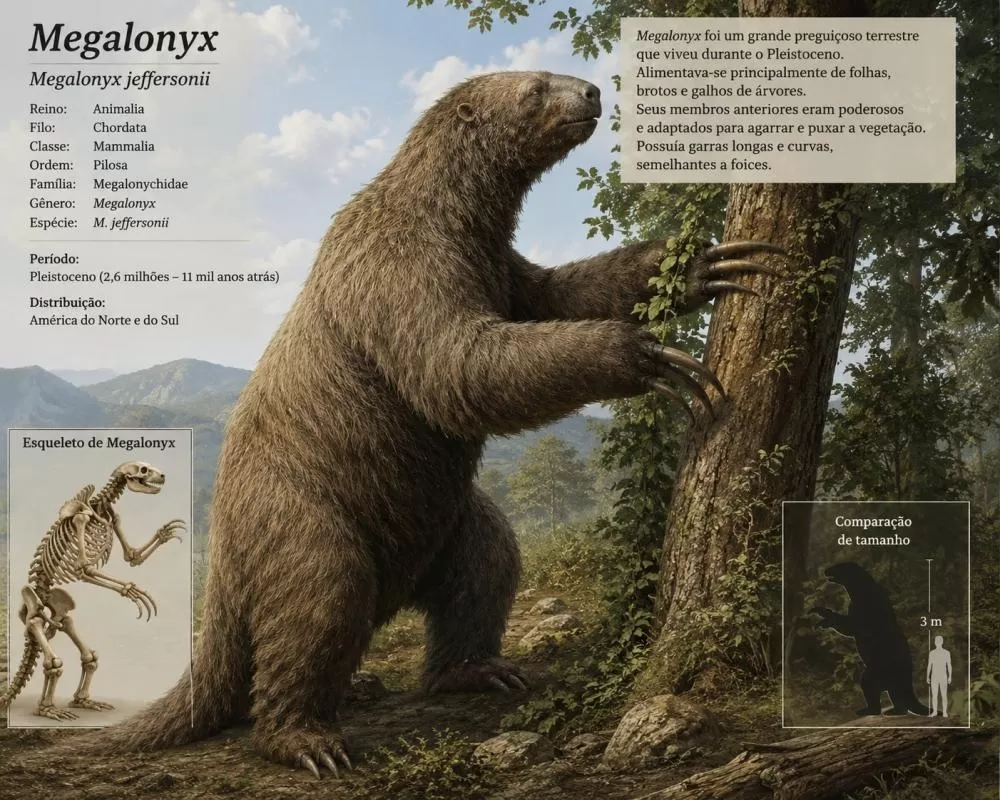 Sete Lagoas Pesquisa resgata a história dos “fósseis perdidos” de Sete Lagoas e reconecta a cidade à paleontologia internacional
 SETE LAGOAS Rádio Câmara de Sete Lagoas recebe gravação especial de “A Voz do Brasil” nesta quarta-feira
 CORDISBURGO Museu da Gruta do Maquiné será reinaugurado nesta sexta-feira (25) após ampla revitalização
Mín. 22° Máx. 33°